
兴义市赔粥港340号 +13594780243 hallowed@mac.com
关联交易核算方式调整,正把企业财报透明度推到聚光灯下。监管层要求更严格识别关联方、定价与披露,过去藏在水下的利润腾挪和资金占用被迫显形。对投资者而言,报表数字是否真实,取决于这些调整能否落到每一笔交易。值得关注在于它牵动估值、融资与市场信任。
证监会和交易所近期修订信息披露规则,要求上市公司把关联方范围从股东、董监高延伸到实际控制人亲属、潜在关联方及特殊目的实体。同时,关联交易定价需提供可比证据,不能只用一句“市场公允”带过。部分企业被要求追溯调整以往年度收入与成本确认。这些动作让核算方式不再只是会计技术问题。
具体核算上,监管关注总额法与净额法选择、资金拆借利息、无形资产授权费、采购与销售返利。若企业仅作为通道,收入应按净额确认;若关联方提供无息资金,需按市场利率计提利息。以前靠关联交易做高营收的公司,如今可能被迫调低收入,并补提费用,财报瞬间变脸。
根源在于关联交易容易成为利润调节器。母公司向子公司高价采购,或实控人把亏损资产塞给上市公司,都能在报表上制造盈利假象。信息不对称下,外部投资者难以判断交易是否公允。核算方式调整正是要压缩人为选择空间,让经济实质而非合同形式决定账务处理。
财报透明度受考验,因为许多公司过去依赖关联方输血维持业绩。调整后,收入质量、毛利率、净利润和现金流会重新匹配。若一家公司利润主要来自关联销售,其真实盈利能力会被质疑。银行和债券投资者也会重新定价信用风险,融资成本可能上升。
为了保壳、再融资或市值管理,一些公司通过关联交易制造增长。常见手法包括年末突击销售、关联方承担费用、高溢价收购实控人资产。核算方式调整后,这些安排要么提前确认,要么被合并抵消。企业若不能给出商业逻辑,审计师和监管问询会接踵而至。
识别关联方需要穿透多层股权、信托和代持,还要看资金流与业务流是否匹配。审计师若仅依赖管理层声明,很难发现隐性关联交易。新规强调实质重于形式,要求将潜在关联方纳入核查。审计程序增加,审计意见和关键审计事项也更可能聚焦关联交易。
欧洲足坛的曼城、巴黎圣日耳曼等俱乐部,曾因关联方赞助收入受到欧足联和英超审查。曼城与阿布扎比相关实体的商业协议,巴黎圣日耳曼与卡塔尔机构的赞助合同,都被质疑定价是否公允。核算方式调整若更严格,俱乐部财报收入确认与公平竞赛审查都将承压。
关联交易核算调整后,企业营业收入可能下降,但净利润未必同比例变化,因为成本也会重分类。pg模拟器官网资产负债率可能因补记关联方借款而上升,经营现金流与净利润的背离更受关注。投资者需要从附注中寻找关联方余额、定价政策和未结算交易,判断报表含金量。
股价对透明度变化通常先抑后扬。短期看,被调整公司可能遭遇抛售、评级下调或问询函;长期看,信息质量提升会降低风险溢价。若企业主动披露关联交易细节,并引入独立财务顾问意见,反而能赢得信任。市场不怕坏消息,怕的是坏消息藏在关联方背后。
监管正从形式审核转向穿透式监管,利用大数据比对工商、税务、银行流水和股权网络。关联方认定更动态,交易定价更看重可比非受控价格。对隐瞒关联关系、虚假披露的行为,处罚力度加大,还可能追究中介责任。企业合规成本上升,但违规收益被大幅压缩。
公司需要建立关联方清单动态更新机制,关联交易由董事会或股东大会按金额和性质分级审批。独立董事、审计委员会和内部审计要真正发挥作用,不能只签字。财务部门应保留定价依据、谈判记录和第三方报价。把关联交易管好,才能让财报经得起追问。
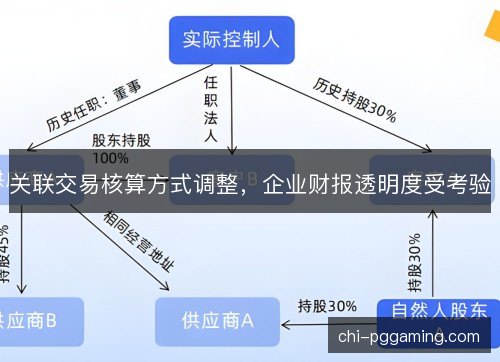
阅读财报时,不能只看净利润,还要看关联销售占比、应收关联方款项、资金拆借利率和担保情况。若关联交易价格明显偏离市场,或关联方既是客户又是供应商,应保持警惕。核算方式调整让更多信息进入附注,投资者可比对往年数据,发现异常波动。
会计准则与国际趋同,关联交易披露将更细,数字化报送让监管实时监控成为可能。企业短期面临追溯调整和合规阵痛,长期则可能获得更稳定的估值。那些依赖关联交易粉饰业绩的公司会被加速出清,真正有竞争力的企业将脱颖而出并赢得溢价。
关联交易核算方式调整,说到底是在重画财报可信度的底线。透明度受考验,不只是会计问题,更是公司治理与市场信任的试金石。当每一笔关联交易都能被合理解释和公允定价,资本市场的定价效率才会提升。阵痛之后,留下的是更干净的报表和更理性的投资环境。
PG模拟器是一款专业的PG电子模拟器,为用户提供丰富的在线试玩体验。在PG模拟器官网,您可以免费畅玩各种PG电子游戏,享受真实的游戏环境和顺畅的操作体验。PG模拟器在线试玩无需下载,即可体验最流行的PG电子游戏,让您感受刺激与乐趣并存的游戏世界。现在即可前往PG模拟器免费版,开启您的免费试玩之旅,随时随地畅享精彩!